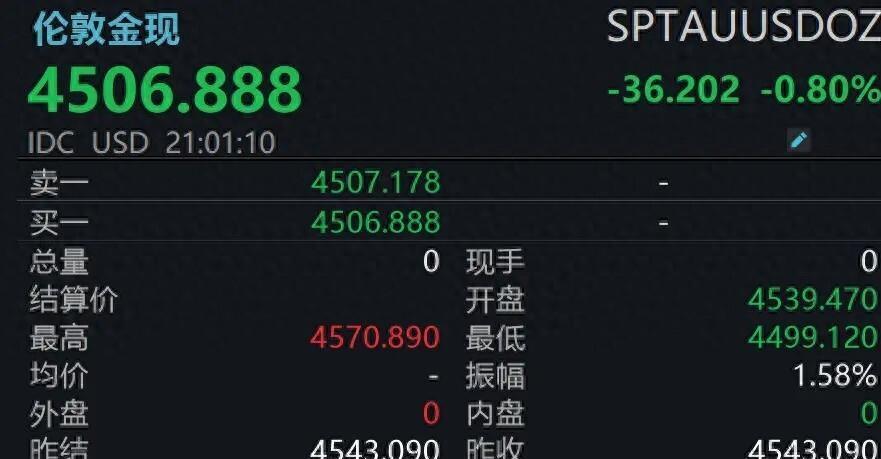
国际金价在盘中跌破了每盎司4500美元的关键心理关口。 这是自3月底以来,金价首次回到这个位置下方。 到了5月21日晚间,价格继续走弱,日内跌幅扩大至0.8%。 从今年1月29日创下的5598.75美元历史高点算起,黄金在不到四个月的时间里,最大回撤幅度已经接近20%。
市场上一片哗然。 很多人不理解,为什么在地缘冲突的新闻依然占据头条的时候,这个传统的“避险资产”不仅没有上涨,反而跌得比一些股票指数还要快。 一种普遍的困惑是,黄金的避险属性是不是失效了。
这种困惑本身,可能源于一个根深蒂固的误解。 大多数人习惯性地认为,黄金是用来对冲股市下跌或者经济衰退风险的。 当看到股市震荡时,直觉反应就是买入黄金来“避险”。 但本轮下跌揭示了一个被忽视的逻辑:黄金价格的核心驱动力,在很多时候并非股市的涨跌,而是美元的实际购买力和全球的利率环境。
2026年5月中旬,美国公布了一系列经济数据。 4月份的消费者价格指数同比上涨了3.8%,生产者价格指数同比涨幅更是达到了6.0%,两者均超出了市场预期。 这些数据让市场意识到,通胀的粘性比想象中更强。
通胀数据超预期,直接改变了市场对美联储货币政策的预期。 交易员们开始大幅下调对2026年降息的押注,甚至开始计入年底前再次加息的可能性。 根据芝加哥商品交易所的“美联储观察工具”显示,到5月中旬,市场预计美联储在12月前加息25个基点的概率一度升至接近40%。
加息预期升温,带来了两个直接后果。 一是美债收益率快速飙升。 10年期美债收益率突破了4.6%,触及16个月高位;30年期美债收益率更是飙升至5.18%,创下2007年以来的新高。 二是美元指数走强,重新站上99关口。
这对黄金构成了双重压制。 黄金本身不产生利息,当美债这类生息资产的收益率大幅攀升时,持有黄金的机会成本就变得非常高,资金自然会从黄金流向债券。 同时,黄金以美元计价,美元走强意味着用其他货币购买黄金的成本变高,会抑制全球的实物需求。
所以,这一轮下跌的实质,是“宏观紧缩预期的重压”与“实物买盘的断崖”形成了共振。 市场交易的主线,从年初的“地缘避险”,切换到了“通胀与利率的博弈”。 黄金的下跌,不是因为世界太平了,而是因为市场在重新定价货币政策的路径。
星展银行的一位高级策略师曾指出,黄金真正的使命,是对冲美元风险和货币信用风险,而不是简单地规避股市或基金的风险。 理解这一点,就能看懂很多看似矛盾的现象。 例如,当中东局势紧张推高油价时,市场首先想到的不是买入黄金避险,而是担忧油价会加剧通胀,进而迫使央行维持高利率更长时间,这反而对金价形成了压制。
这种逻辑在历史上也曾反复出现。 当市场的焦点集中在利率和美元上时,黄金的短期走势往往会与地缘风险“脱钩”。 它的价格更多反映的是全球主要货币,尤其是美元的“信用成本”。
就在散户投资者因为价格下跌而恐慌性抛售时,另一股力量却在悄然行动。 各国央行,特别是新兴经济体的央行,仍在持续地买入黄金。
中国人民银行公布的数据显示,截至2026年4月末,中国的官方黄金储备为7464万盎司。 这已经是央行连续第18个月增持黄金,并且近两个月的增持规模有扩大趋势。 世界黄金协会的报告也指出,2026年第一季度,全球央行净购金量达到244吨,高于去年第四季度,也远超过五年均值。
高盛集团的分析认为,各国央行在2026年平均每月的黄金购买量可能达到60吨,这为金价的中长期走势提供了坚实的支撑。 央行的购金行为,通常不是基于短期的价格波动,而是出于优化外汇储备结构、降低对单一货币依赖的长期战略考量。 他们的持续买入,与散户的短期抛售,形成了鲜明的对比。
对于普通家庭而言,如果配置黄金的目的是为了资产的长期保值和对抗潜在的货币贬值,那么当前的市场波动并不改变其根本价值。 可以作为家庭总资产的一小部分进行配置,比例建议在5%到10%之间。 适合的产品是那些成本透明、流动性好、易于保管的品种,比如大型银行的纸黄金、黄金ETF,或者标准化的投资金条。
需要明确的是,这类配置追求的是长期稳定性,而不是短期价差。 因此,应该严格避免使用任何带有杠杆的黄金投资工具,例如黄金期货、现货延期交易等。 这些产品波动极大,需要专业的风险控制能力,普通投资者参与其中无异于赌博。
对于希望进行中长期资产配置的投资者来说,当前的市场环境意味着需要更多的耐心。 金价仍处于技术性的修复和震荡阶段,短期内多空因素交织,并非明确的“抄底”时机。 更稳妥的做法是保持观望,等待市场情绪稳定、跌势放缓之后,再考虑采用分批、定额的方式逐步建立仓位。
而对于试图通过波段操作来“低买高卖”的短线交易者,现阶段的市场可能是最危险的。 剧烈的价格波动、频繁的多空转换,在没有严格风控体系的情况下,很容易被反复“收割”。 专业的交易员尚且需要谨慎应对,普通投资者更应该远离这个领域。
在考虑任何黄金投资之前,还需要避开几个常见的“坑”。 首先是黄金首饰,它包含了高昂的工艺费和品牌溢价,回收时折价很大,本质是消费品,不具备投资价值。 其次是各种工艺金、纪念金和收藏金,它们的价格包含了过多的情感和题材溢价,流动性很差,很难按金料价值变现。 最后,依然是所有带杠杆的黄金衍生品,它们与家庭资产保值的目标背道而驰。
黄金市场的这次调整,像一次压力测试,检验着不同参与者的认知和心态。 当价格下跌时,恐慌源于对资产属性的误解,而冷静则来自于对底层逻辑的把握。
翻翻配资提示:文章来自网络,不代表本站观点。